Garanties
Les garanties, ce qu’elles couvrent et ce qu’elles laissent
Une garantie n’est pas un mot, c’est une définition contractuelle. Selon que votre contrat qualifie une torsion d’estomac d’accident ou de maladie, la carence applicable passe de sept jours à soixante.
Le principe : une garantie, une définition, une carence#
Chaque garantie d’un contrat santé animale possède ses propres règles : sa définition, son délai de carence, son taux, parfois son plafond. Ces règles sont indépendantes les unes des autres.
Cette indépendance à une conséquence pratique qui surprend souvent : un même événement médical peut relever de deux garanties différentes selon le contrat, avec des conséquences financières opposées.
C’est pourquoi la section définitions des conditions générales mérite autant d’attention que le tableau des garanties.
Les sept garanties du marché#
| Garantie | Présence | Carence type | Ce qu’elle couvre |
|---|---|---|---|
| Accident | Toutes formules | 2 à 7 jours | Soins consécutifs à un événement soudain et extérieur |
| Maladie | A partir du milieu de gamme | 30 à 60 jours | Consultations, examens, traitements d’une pathologie |
| Chirurgie | Milieu et haut de gamme | 45 à 90 jours | Acte opératoire, anesthésie, bloc, suivi |
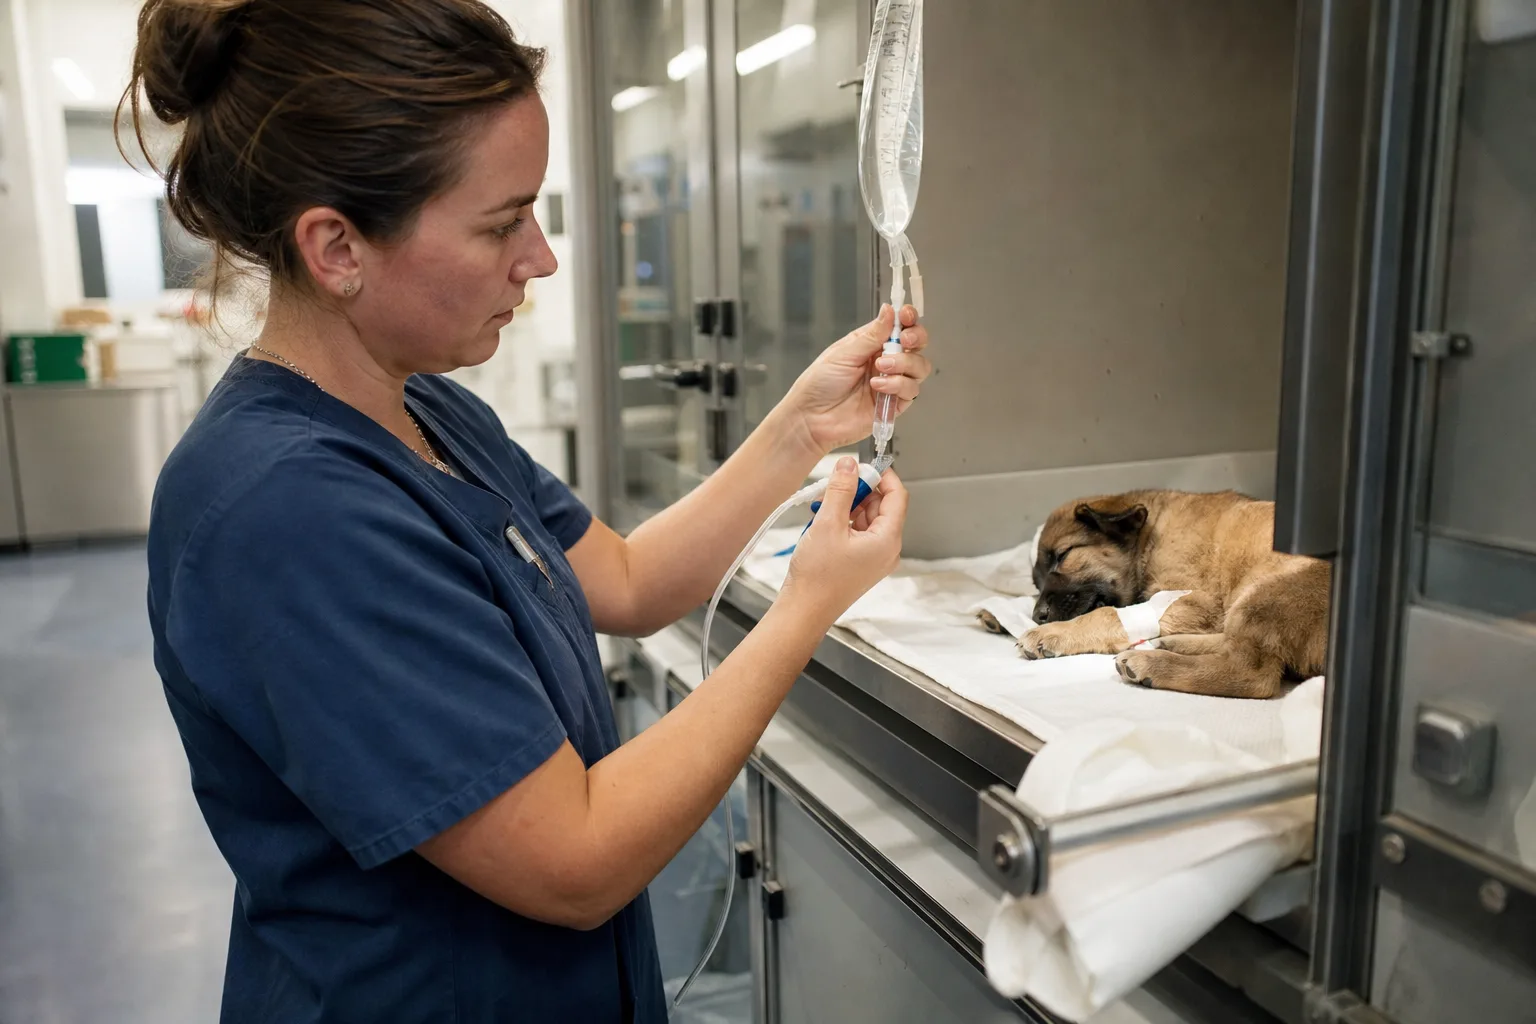
| Hospitalisation | Souvent incluse à la chirurgie | 30 à 60 jours | Séjour, surveillance, perfusion, soins intensifs |
| Prévention | Option ou formule haute | 0 à 30 jours | Forfait annuel pour vaccins, vermifuge, stérilisation |
| Responsabilité civile | Option, souvent redondante | 0 jour | Dommages causes à un tiers |
| Assistance et services | Formules hautes | 0 jour | Téléconsultation, rapatriement, garde en cas d’hospitalisation du maître |
Ce qu’aucune garantie ne couvre#
Trois catégories de dépenses restent hors champ quel que soit le contrat, sauf option spécifique.
Les actes de convenance. Toilettage, coupe de griffes, détartrage esthétique, chirurgie de convenance.
La reproduction. Saillie, gestation, mise bas, césarienne programmée, soins aux nouveau-nés.
Les frais non médicaux. Pension, garde, transport, inhumation, crémation.
Le détail complet figure sur la page exclusions.
Comment se combinent les garanties sur un sinistre réel#
Un sinistre lourd mobilise presque toujours plusieurs garanties simultanément. Prenons une occlusion intestinale sur un chiot de cinq mois.
| Poste de la facture | Montant | Garantie mobilisée |
|---|---|---|
| Consultation d’urgence | 85 euros | Maladie ou accident selon la cause |
| Radiographie et échographie | 210 euros | Maladie |
| Bilan sanguin preanesthesique | 95 euros | Chirurgie |
| Anesthésie et chirurgie abdominale | 780 euros | Chirurgie |
| Hospitalisation, 2 jours | 190 euros | Hospitalisation |
| Médicaments et perfusion | 120 euros | Maladie |
| Consultation de contrôle | 60 euros | Maladie |
| Total | 1 540 euros |
Si le contrat fonctionne avec un plafond global, le calcul est simple. S’il fonctionne avec des plafonds par garantie, chaque ligne est confrontée à son propre sous-plafond, et l’écrêtement peut survenir sur un poste alors que les autres restent loin de leur limite. Voir plafond annuel.
Les trois questions qui distinguent un bon contrat#
- La définition de l’accident est-elle large ou étroite ? Une définition large, incluant les événements survenus lors d’une activité normale, est nettement plus favorable.
- L’hospitalisation à-t-elle son propre plafond journalier ? Un plafond de 60 euros par jour face à une facture de 110 euros crée un reste à charge invisible dans les tableaux comparatifs.
- Les médicaments sont-ils plafonnés séparément ? C’est le poste qui pèse le plus lourd sur les affections chroniques.
La page formules comparées met ces éléments côte à côte pour les trois niveaux de formule du marché.
Ce que chaque garantie laisse à votre charge#
Un tableau de garanties décrit ce qui est couvert. Il ne décrit jamais ce qui reste dehors. Voici la lecture inverse, garantie par garantie.
| Garantie | Ce qu’elle couvre | Ce qu’elle laisse dehors |
|---|---|---|
| Accident | Soins consécutifs à un événement soudain et extérieur | Les lésions dégénératives requalifiées, les accidents en activité exclue |
| Maladie | Consultations, examens, traitements d’une pathologie | Le préventif, les affections antérieures, les exclusions héréditaires |
| Chirurgie | Acte, anesthésie, bloc | Souvent les implants au-delà d’un sous-plafond, et la rééducation |
| Hospitalisation | Séjour, surveillance, perfusion | La part du séjour au-delà du plafond journalier |
| Prévention | Vaccins, vermifuge, identification, parfois stérilisation | Tout au-delà de l’enveloppe annuelle, non reportable |
| Responsabilité civile | Dommages causés à un tiers | Les dommages à vous-même, à votre foyer, à l’animal |
| Assistance | Prestations en nature organisées par le prestataire | Tout ce que vous organisez sans appel préalable |
Les trois postes systématiquement hors champ#
Quel que soit le contrat, trois familles de dépenses restent à votre charge. Les connaître évite de découvrir un reste à charge après un sinistre bien couvert.
La rééducation fonctionnelle. Physiothérapie et hydrothérapie après une chirurgie orthopédique ou neurologique représentent 400 à 1 500 euros. Elles sont exclues ou plafonnées à 150 à 400 euros par an dans la grande majorité des contrats, alors qu’elles conditionnent le résultat fonctionnel. Voir médecines complémentaires.
Le dentaire hors traumatisme. Détartrages, extractions, maladie parodontale. Sur un petit chien, ce poste atteint 2 000 à 4 500 euros sur la vie de l’animal. Il est exclu de presque tous les contrats.
L’alimentation thérapeutique. Prescrite pour une insuffisance rénale, une entéropathie, une allergie alimentaire ou une lithiase urinaire, elle représente 300 à 700 euros par an et n’est presque jamais couverte.
Comment les garanties se combinent selon l’âge#
Le besoin réel de garanties n’est pas le même à six mois et à dix ans. Cette lecture par âge aide à calibrer une formule qui sera tenue dans la durée.
| Période | Risque dominant | Garanties réellement utiles |
|---|---|---|
| 2 à 6 mois | Infectieux et ingestion | Accident, maladie, hospitalisation |
| 6 à 18 mois | Orthopédique de croissance, traumatismes | Accident, chirurgie, appareil locomoteur |
| 2 à 6 ans | Accidents, dermatologie, premiers chroniques | Accident, maladie, médicaments |
| 7 à 10 ans | Chroniques installés, premières tumeurs | Maladie, médicaments, plafond élevé |
| 11 ans et plus | Gériatrie, cardiaque, rénal, tumoral | Maladie, médicaments, sans limitation de durée |
Deux enseignements. La garantie accident est utile toute la vie, et elle est la moins chère. Et le sous-plafond médicaments, qui ne sert presque à rien les cinq premières années, devient le paramètre déterminant après huit ans.
Questions fréquentes#
Peut-on souscrire une garantie seule ?#
Oui pour l’accident, qui existe en formule autonome chez la plupart des assureurs. Non pour la maladie, qui inclut presque toujours l’accident. La chirurgie est parfois proposée seule ou couplée à l’accident, ce qui constitue un compromis intéressant pour un budget contraint.
Les garanties ont-elles toutes le même taux de remboursement ?#
Pas nécessairement. De nombreux contrats appliquent un taux différencie : 100 pour cent en chirurgie, 80 pour cent en maladie, 70 pour cent sur les médicaments. Le taux affiché en communication est généralement le plus élevé de la grille.
Que se passe-t-il si mon contrat ne couvre pas l’hospitalisation séparément ?#
Dans la majorité des contrats, l’hospitalisation est intégrée à la garantie maladie ou chirurgie et consomme leur plafond. Ce n’est pas un défaut en soi, à condition que le plafond correspondant soit suffisant pour absorber à la fois l’acte et le séjour.
Une téléconsultation est-elle couverte ?#
De plus en plus souvent, soit au titre de la garantie maladie si elle donne lieu à une facture vétérinaire, soit au titre des services d’assistance, parfois gratuitement et sans limite. Vérifiez lequel des deux régimes s’applique, car le premier consomme votre plafond et pas le second.
Une garantie peut-elle être ajoutée en cours de contrat ?#
Oui, par avenant, généralement à la date anniversaire. Les garanties nouvellement ajoutées subissent un nouveau délai de carence, et les affections déjà déclarées restent exclues du périmètre ajouté. Monter en gamme après un premier sinistre ne permet donc pas de faire couvrir retroactivement l’affection concernée.
Pourquoi la garantie accident est-elle si peu chère ?#
Parce que le risque accidentel est ponctuel et imprévisible, alors que la maladie génère une fréquence. Un assureur qui couvre la maladie prend un engagement de récurrence : consultations régulières, traitements de fond, affections chroniques. C’est cette fréquence, et non la gravité, qui explique l’essentiel de l’écart de cotisation.
Existe-t-il des garanties propres au chiot ?#
Aucune garantie n’est réservée au chiot. En revanche, certains contrats proposent un forfait prévention renforcé la première année, incluant la primo-vaccination et parfois la stérilisation. C’est le seul cas où le forfait prévention devient économiquement favorable. Voir forfait prévention.
Toutes les fiches de cette rubrique
-
La garantie accident
La définition contractuelle de l’accident, ce qui entre et ce qui sort du champ, et pourquoi cette garantie est la plus rentable pour un chiot.
Lire la fiche -
La garantie maladie
Le contenu réel de la garantie maladie, les maladies fréquentes du chiot, la carence applicable et les sous-plafonds à vérifier avant de signer.
Lire la fiche -
La garantie chirurgie
Ce que recouvre un acte chirurgical, la composition détaillée d’une facture d’opération, les sous-plafonds et l’accord préalable à ne pas oublier.
Lire la fiche -
La garantie hospitalisation
Ce que couvre une hospitalisation vétérinaire, le plafond journalier à vérifier, et la différence entre hospitalisation simple et soins intensifs.
Lire la fiche -
Le forfait prévention
Ce que couvre le forfait prévention, son montant réel, le calcul de rentabilité et les cas rares ou il vaut effectivement le surcoût.
Lire la fiche -
La responsabilité civile du chien
Ce que couvre la responsabilité civile du chien, pourquoi elle est souvent déjà incluse dans votre assurance habitation, et les cas où elle est obligatoire.
Lire la fiche -
Assistance et services annexes
Téléconsultation, aide à la recherche, garde en cas d’hospitalisation du maître, rapatriement : ce que recouvrent réellement ces services et ce qu’ils valent.
Lire la fiche -
Les trois niveaux de formule, compares ligne par ligne
Économique, intermédiaire, complète : ce que contient réellement chaque niveau de formule, avec les simulations de remboursement sur quatre sinistres types.
Lire la fiche -
Physiothérapie et médecines complémentaires
Rééducation, hydrothérapie, ostéopathie, acupuncture : des soins déterminants après une chirurgie orthopédique, et presque toujours exclus ou plafonnés.
Lire la fiche -
La garantie décès et obsèques
Ce que recouvre une option décès, les montants indemnisés, les conditions d’âge et d’exclusion, le coût réel d’une crémation et si l’option vaut son surcoût.
Lire la fiche -
Les troubles du comportement
Anxiété de séparation, agressivité, hyperactivité : le coût d’une prise en charge comportementale et pourquoi elle est exclue de la quasi-totalité des contrats.
Lire la fiche -
Imagerie, analyses et frais de diagnostic
Radiographie, échographie, scanner, IRM, bilans sanguins : le poste diagnostic représente 20 à 40 pour cent d’un dossier lourd, et il se heurte à l’accord préalable.
Lire la fiche -
La prise en charge des médicaments
Ce qui est remboursé, ce qui est refusé comme non médicamenteux, et le sous-plafond médicaments qui décide sur toutes les affections chroniques.
Lire la fiche -
Soins vétérinaires du chiot à l’étranger : ce que l’assurance rembourse
Espagne, Italie, Suisse, Royaume-Uni : zone couverte, durée de séjour, facture en langue étrangère, conversion de devise, et l’âge minimum pour qu’un chiot passe la frontière.
Lire la fiche